

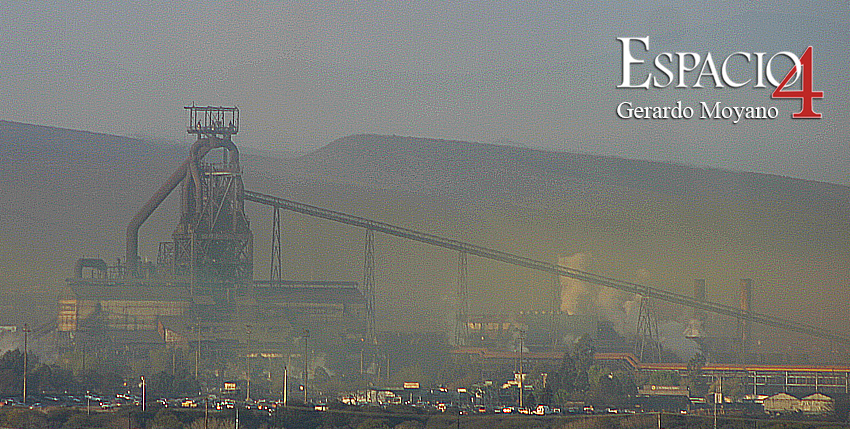
«Treinta y cinco años después de que el gobierno de Carlos Salinas de Gortari privatizara Altos Hornos de México (AHMSA), el futuro de la mayor siderúrgica integrada del país vuelve a depender de una promesa de dinero». Así empieza Gerardo Moyano la disección de uno de los casos más escandalosos de corrupción fraguados por el neoliberalismo, en el nuevo número de «Espacio 4».
—Esta vez —advierte el periodista— son 1,400 millones de dólares. El 25 de septiembre, José Arturo Domínguez Arteaga, vinculado a Construcciones e Ingenierías Electromecánicas (CIESA), presentó una oferta por AHMSA y su filial Minera del Norte (Minosa). La cifra superaba el precio de referencia establecido para la venta conjunta de ambas compañías, pero tenía un problema fundamental: el interesado no acreditó la disponibilidad inmediata de los recursos ni había cubierto la denominada “garantía de seriedad”, fijada en aproximadamente 56.3 millones de dólares. La venta, por tanto, no se concretó.
»La jueza Segunda de Distrito en Materia de Concursos Mercantiles, Ruth Haggi Huerta García, decidió reajustar los plazos y conceder diez días hábiles para subsanar el requisito. La medida abrió inmediatamente una nueva controversia alrededor de una compañía cuya historia parece condenada a transitar entre deudas, rescates, litigios y operaciones cuestionadas.
»Al 4 de octubre, CIESA seguía sin acreditar públicamente la garantía. Y un día después apareció una complicación adicional: la empresa informó que no concretaría un convenio con Nature’s Agrimate LLC, firma estadounidense que había sido mencionada como fuente de un financiamiento de hasta 6,000 millones de dólares para adquirir y posteriormente reactivar el complejo siderúrgico. Las dos partes se acusan de incumplimientos.
»Así, la pregunta ya no es solamente cuánto vale AHMSA, sino quién tiene realmente el dinero para comprarla y ponerla nuevamente en funcionamiento.
El episodio tiene una resonancia histórica difícil de ignorar. En 1991, Grupo Acerero del Norte (GAN), encabezado por las familias Ancira y Autrey, adquirió la siderúrgica por 145 millones de dólares, asumiendo además alrededor de 350 millones de deuda y el compromiso de invertir otros 535 millones en su modernización. Estudios académicos sobre aquella privatización señalan que GAN había sido constituido ese mismo año para participar en la operación y que sus socios carecían de experiencia empresarial siderúrgica y de los recursos suficientes para completar por sí solos el proceso de modernización.
»Tres décadas y media después, otra vez aparece un comprador poco conocido, otra vez surgen interrogantes sobre su capacidad financiera y otra vez el destino de una de las principales instalaciones industriales del país depende de que una promesa multimillonaria pueda convertirse en dinero contante y sonante.
»AHMSA nació como empresa estatal y durante décadas fue uno de los pilares de la industrialización mexicana. Monclova creció alrededor de sus hornos y de una extensa cadena productiva que llegó a integrar minas de carbón y mineral de hierro, transporte, plantas siderúrgicas y manufactura de productos de acero. (…)
»Durante algunos años pareció funcionar. Pero la expansión se financió en buena medida mediante deuda y AHMSA quedó expuesta a los ciclos internacionales del acero. La crisis asiática de finales de los noventa, la caída de los precios y el peso de sus compromisos financieros terminaron por llevarla, el 25 de mayo de 1999, a suspender pagos.
»El problema que parecía coyuntural se convirtió en estructural. La empresa permaneció nada menos que 17 años bajo ese régimen. Cuando finalmente salió de la suspensión de pagos, en mayo de 2016, el convenio aprobado judicialmente reconocía derechos de pago por más de 16,263 millones de pesos.
»Los años posteriores a 1999 mostraron también la “capacidad de supervivencia” de Alonso Ancira y sus socios. En 2003 las autoridades fiscales presentaron denuncias contra directivos de AHMSA y la presión judicial provocó la salida del país de sus principales accionistas. Ancira se refugió en Israel y Xavier Autrey se trasladó a España. La empresa sostuvo que los impuestos reclamados habían sido posteriormente cubiertos y rechazó haber cometido delitos fiscales.
»Paradójicamente, el mercado internacional hizo entonces lo que los accionistas y los acreedores no habían conseguido. Los precios del acero comenzaron a subir con fuerza y AHMSA recuperó rentabilidad. Ancira regresó y la compañía volvió a invertir.
»A partir de 2006 puso en marcha el Proyecto Fénix, un ambicioso programa de modernización que incluyó un nuevo alto horno, un horno de arco eléctrico y el molino Steckel. La capacidad instalada llegó a aproximadamente 5.5 millones de toneladas anuales de acero líquido. En 2015 AHMSA todavía representaba 13 % del mercado mexicano de acero y 22 % del mercado nacional de productos planos. Parecía que el gigante había conseguido escapar
una vez más. Pero entonces apareció Agronitrogenados». (Texto completo en www.espacio4).